
مالیات رفاهی انگیزشی در رأی اخیر دیوان عدالت اداری باعث سوءبرداشت هایی شد که در این مطلب به آن می پردازیم
مالیات رفاهی انگیزشی در آخرین رأی دیوان عدالت اداری
سؤالات و ابهاماتی را در پی داشت
که در این مطلب رسانه خبری نفت آوران
توضیحاتی در این خصوص به اطلاع همراهان می رسانیم
مزایای رفاهی چیست و کدام مزایا قرار است معاف از مالیات باشد
موضوع مالیات مزایای رفاهی و انگیزشی در سال ۱۴۰۵ با سال ۱۴۰۴ متفاوت است
و در سال ۱۴۰۳ و قبل از ۱۴۰۳ هم با این دو سال متفاوت است
اصولاً طبق ماده ۸۳ قانون مالیات های مستقیم،
درآمد مشمول مالیات حقوق مربوط به حقوق و مزایای مربوط به شغل است چون
در قانون کار مزایای مربوط به شغل و مزایای مربوط به شاغل تفکیک شدند
یعنی طبق تبصره ۳ ماده ۳۶ قانون کار،
صراحتاً تأکید شد که
کمک هزینه مسکن، کمک هزینه اقلام مصرفی خانوار(بن نقدی)، کمک هزینه عائلهمندی،
حق تأهل پاداش افزایش بهره وری(پاداش افزایش تولید)
اینها جزء مزد و حقوق نیستند
با همین استدلال هیئت عمومی دیوان عدالت اداری، در سالهای قبل
چند بار رأی داده که مزایای طبقه شاغل تا زمانی که
قانون آنها را مشمول مالیات نکرده باشد
صرفاً با یک بخشنامه سازمان مالیاتی نمیتوان آنها را مشمول مالیات کرد
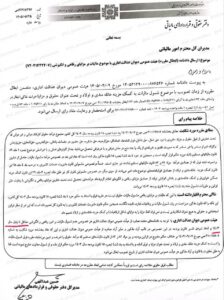
رأی جدید دیوان عدالت اداری که در تاریخ ۱۴۰۵/۰۴/۰۹
با چهار شماره پایانی ۶۵۴۶ صادر شد همین موضوع را می گوید
رأی اخیر دیوان عدالت اداری در مورد مالیات رفاهی چه می گوید
این رأی می گوید تا پایان سال ۱۴۰۳، مزایای رفاهی و انگیزشی مشمول مالیات نیست
با همین استدلال، یکی از بخشنامه های سازمان امور مالیاتی را
که خلاف این و خلاف قانون بود ابطال می کند
امّا یک عبارت مهمی در همین رأی درج شده و صراحتاً نوشته که
با استناد به آرای قبلی هیئت عمومی دیوان عدالت اداری،
مزایای رفاهی و انگیزشی، حداقل تا پایان سال ۱۴۰۳ مشمول مالیات نیست
این عبارت مفهومش این است که رأی تا پایان سال ۱۴۰۳ را در بر می گیرد.
حالا چرا؟ چون از ابتدای سال ۱۴۰۴ قانون تغییر کرد
و در حقیقت، براساس تصمیم قانون گذار،
صراحتاً عبارت «رفاهی» و «انگیزشی» وارد احکام مالیاتی حقوق شد.
سوءبرداشت از رأی اخیر دیوان عدالت اداری
در بند ز تبصره ۱ قانون بودجه سال ۱۴۰۴ این طور آمده که رفاهی و انگیزشی
و البته چند پرداختی دیگر که الان مورد بحث ما نیست
اینها بعد از اعمال سقف معافیت،
مشمول ۱۰ درصد مالیات حقوق می شوند
بنابراین آن ایرادی که همیشه هیئت عمومی دیوان عدالت اداری به سازمان امور مالیاتی میگرفت
و می گفت قانون، مزایای رفاهی و انگیزشی را مشمول مالیات نکرده
در سال ۱۴۰۴ برطرف شد و صراحتاً در قانون، به ۱۰ درصد مالیات اشاره شد
پس در سال ۱۴۰۴ تکلیف مشخص شد
در سال ۱۴۰۵ هم این موضوع ادامه پیدا کرد
و مجدداً مزایای رفاهی و انگیزشی، صراحتاً
در بین اقلام مشمول مالیات بر حقوق در قانون درج شد
جمع بندی موضوع
این رأی دیوان عدالت اداری در تیرماه ۱۴۰۵
به موضوع جدیدی وارد نشده
چون حداقل ۴ تا ۵ رأی مشابه این رأی قبلاً صادر شده است
نکته بعد اینکه این رأی، همانطور که در رأی تأکید شده
تا پایان سال ۱۴۰۳ را در بر میگیرد و اگر تا پایان ۱۴۰۳
اگر از مزایای رفاهی و انگیزشی کسی مالیات کسر شده باشد
قابل استرداد است و در حقیقت اقدامات قانونی خودش را دارد
یا باید کارفرما اقدام کند یا کارگر خودش اقدام کند
امّا با این رأی، مزایای رفاهی و انگیزشی در سال ۱۴۰۵ از مالیات معاف نمی شود
و این رأی چنین مفهومی ندارد.
خلاصه رأی اخیر دیوان عدالت اداری در مورد مالیات رفاهی
این رأی مزایای رفاهی تا پایان سال ۱۴۰۳ را معاف از مالیات می داند
بنابراین سال ۱۴۰۴ به بعد و در سال ۱۴۰۵ مزایای رفاهی و انگیزشی
به حکم قانون بودجه مشمول مالیات است
و با این رأی نمی شود این مزایا را در سال ۱۴۰۵ معاف از مالیات کرد
تاریخ خبر: ۱۴۰۵/۰۶/۰۱
شماره خبر: س ن ۱۴۰۵/۱۱
از توجه و همراهی شما سپاسگزاریم
برای اطلاع از جزئیات امور کارکنان و بازنشستگان صنعت نفت با ما در اینستاگرام نفت آوران و سایر شبکههای اجتماعی همراه باشید
همه نظرات، پس از تأیید مدیریت سایت منتشر میشوند؛ لطفا صبور باشید